
A Reforma Tributária, que prevê a substituição gradual do Imposto Sobre Serviços (ISS) pelo Imposto sobre Bens e Serviços (IBS), já exige que empresas de prestação de serviços ajustem sistemas, processos contábeis e planejamento financeiro para evitar aumento de custos. O novo modelo de cobrança de impostos tem despertado atenção imediata dos empresários, que temem que a mudança eleve a carga tributária caso não se preparem adequadamente.
O cronograma oficial estabelece, primeiro, uma fase de testes e adaptação em 2026. A partir de 2029, a arrecadação do ISS começará a ser reduzida de forma progressiva, enquanto a participação do IBS aumentará até a conclusão da transição prevista para 2033. Essa escalonamento busca minimizar impactos abruptos nas finanças das empresas.
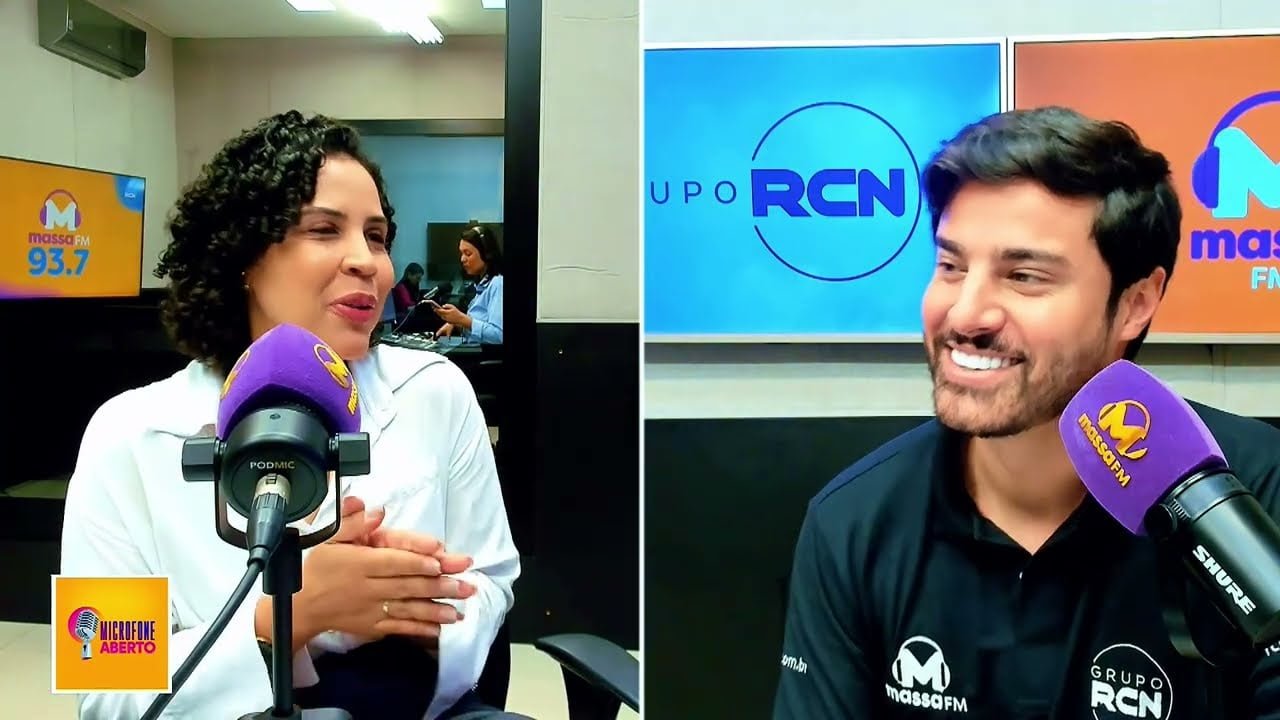
Em entrevista à Rádio Massa, a contadora e especialista em Direito Tributário Cibellen Melo destacou que a reforma não garante redução automática de tributos. O efeito dependerá das regras específicas de cada atividade, do regime tributário adotado e da possibilidade de aproveitar créditos sobre despesas e insumos.
Atualmente, as empresas prestadoras de serviços recolhem o ISS, além de tributos como PIS e Cofins. A proposta da reforma indica que o IBS substituirá, de maneira escalonada, tanto o ISS quanto o ICMS, enquanto a Contribuição sobre Bens e Serviços (CBS) substituirá o PIS e a Cofins, alterando significativamente a estrutura tributária.
Melo comparou a mudança a uma migração do imposto municipal para o IBS, ressaltando que gestores precisarão revisar contratos, atualizar softwares de emissão de notas fiscais e reavaliar a carga tributária para manter a competitividade. O planejamento financeiro, segundo a especialista, será crucial para que as empresas evitem surpresas nos custos.